AI × 国债 × 一堂看得懂的经济课
AI能救美债?
富豪们押注的,是这笔账
机器人不会替美国财政部打款。但它可能改变:一个国家赚钱的速度。
一家店欠了100万元。老板说:“先别急,我买了一套AI系统。”债主当然会追问:系统能替你还钱吗?
不能。但如果它让这家店用同样的人手,接更多订单、创造更多利润,原本沉重的债务,可能变得比较容易承受。美国科技圈讨论“AI解债”,核心就是把这个故事放大到国家层面。
这条逻辑有经济学基础,却不是一张已经兑现的支票。我们不替它背书,只拆开看看:它要连续跨过哪些门槛,才可能从科技故事变成财政改善?
先把话说准:究竟谁讲过?
马斯克,属于直接提出“AI解债”的一派。2025年11月30日发布的 Nikhil Kamath 访谈中,他把AI与机器人视为解决美国债务处境的关键出路,并设想生产率大增、商品与服务价格下降。他提出的时间判断非常乐观。那是个人预测,不是财政部门的偿债计划。〔1〕〔2〕
贝莱德掌门人 Larry Fink,谈的是增长潜力与债务约束。2025年度信一方面警告债务压力,另一方面认为,AI有望提高服务型经济的生产率,并缓解老龄化带来的劳动力不足。但不能把这些论述改写成“他保证AI会还清美债”。〔3〕
摩根大通掌门人 Jamie Dimon,讲出了更接近账本的条件。2026年发布的2025年报股东信,既看好AI长期生产率效应,又指出,较快增长配合较低利率,可能使债务占GDP比例转向下降。他同时警告政府债务风险;这不是“只要有AI就没问题”。〔4〕
直接押注AI解债 → 看好AI推动增长 → 分析增长与利率怎样影响债务。
能确认的是这些公开观点,不能据此声称美国富豪、企业或政府已形成一致意见。
为什么这件事值得讨论?
先看一张有日期的账单。美国国会预算办公室(CBO)2026年2月基线预计:2026财政年度赤字约1.9万亿美元,公众持有联邦债务约为GDP的101%,到2036年升至120%。这些是当时政策假设下的预测,不是截至今天的实时余额,也不是必然发生的结局。〔5〕
“公众持有债务”与包含政府内部持有部分的“联邦总债务”不是同一口径。这里统一用前者讨论债务率,避免把不同数字拼在一起制造震撼。
第一关:不是印更多钱,而是创造更多东西
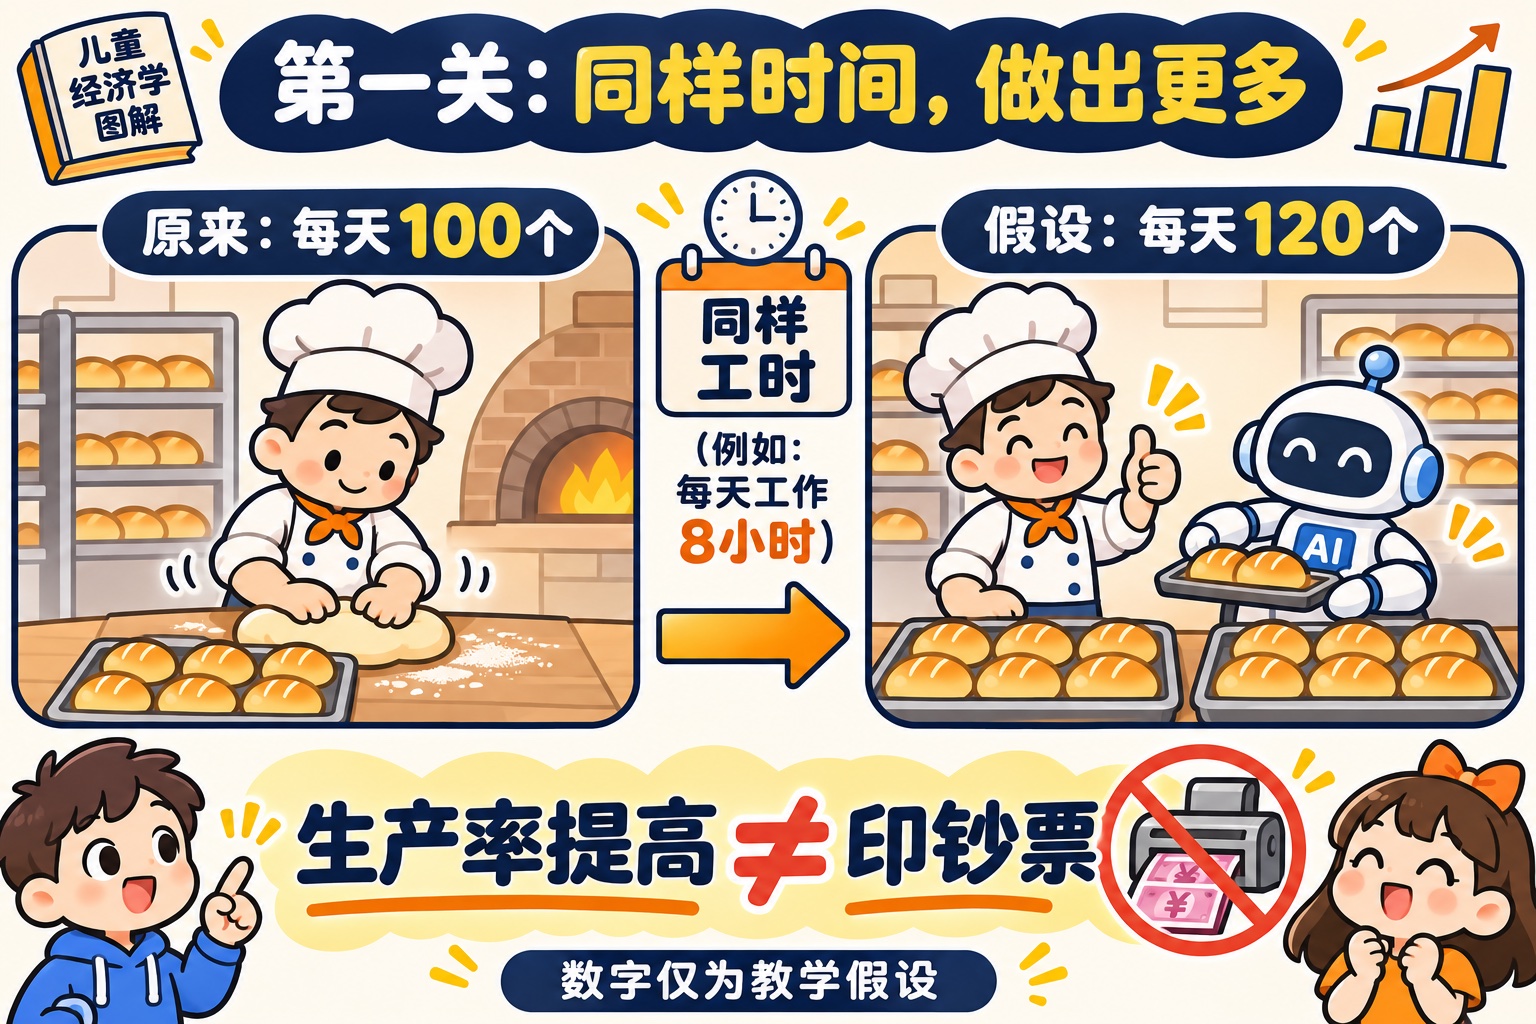
把经济想成一家大面包店。原来同样一批员工,一天做100个面包;有了可靠的AI排产、机器辅助和更少返工,假设可以做120个。
这叫生产率提高。重点不只是裁员省工资,而是每小时劳动、每份资本投入,能够创造更多有用的产出。软件、设计、物流、科研和医疗流程,都可能出现类似变化。
但是,机器人买来要钱,模型要付费,电力和维护也要钱。只有扣除这些投入之后,效率仍有提升,故事才真正往前走。做出更多东西,也要有人愿意购买;一家公司效率提高,不代表整个国家的GDP立刻同幅增加。
第二关:债可以不减少,债务率先下降
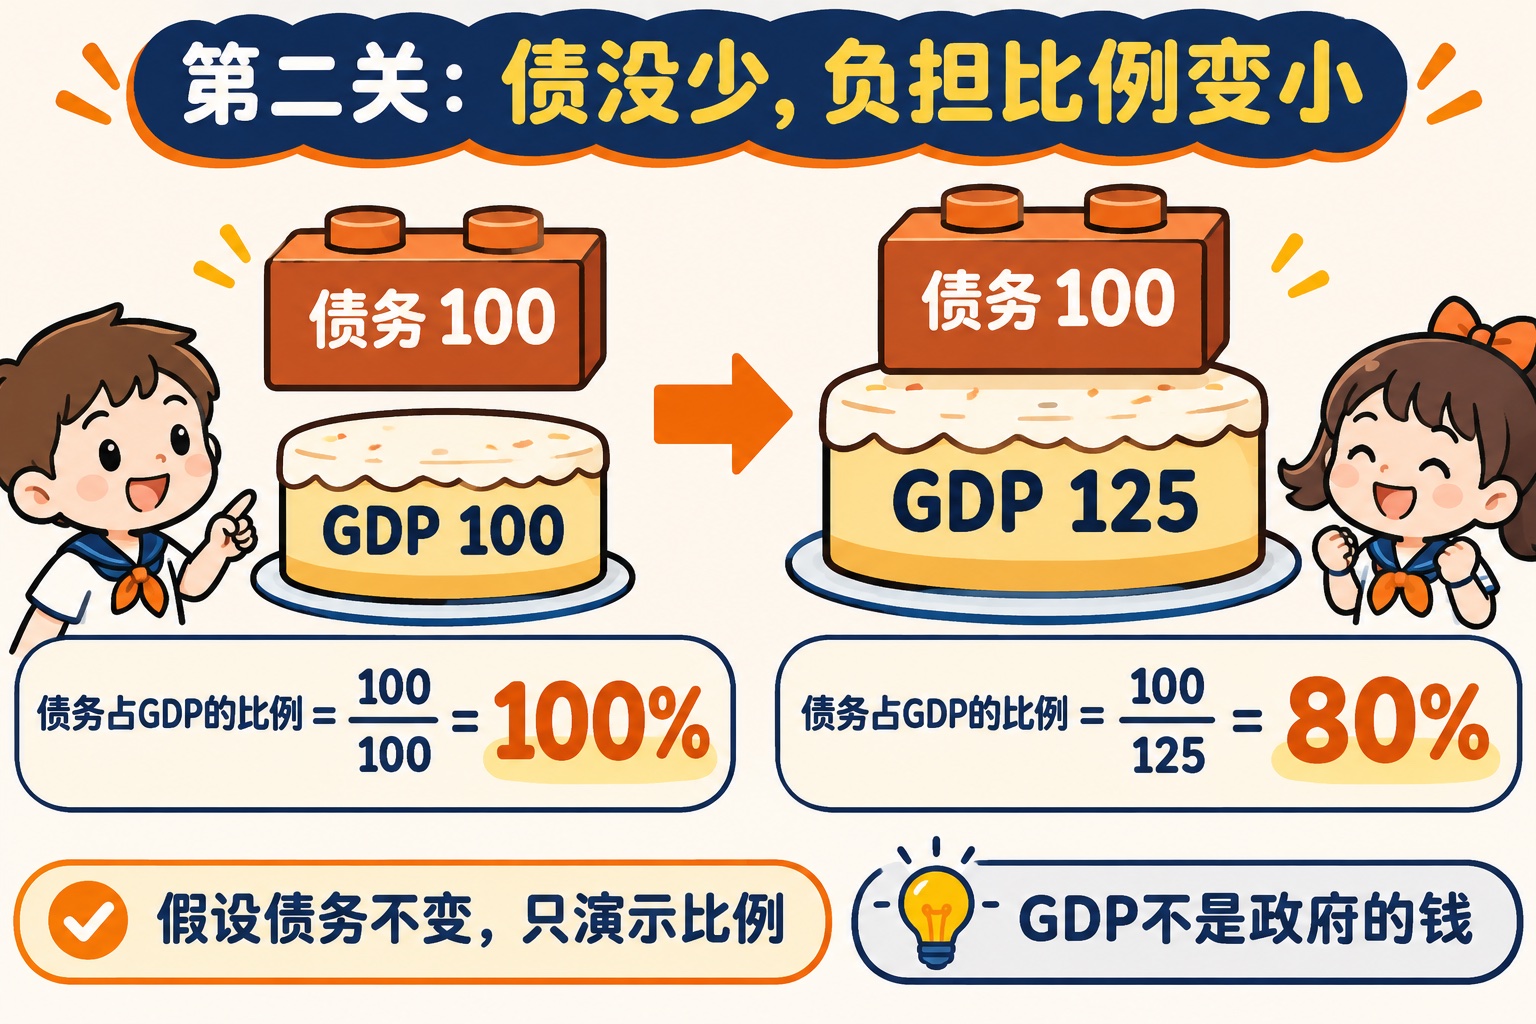
假设一个国家欠债100,一年GDP也是100,债务率就是100%。后来GDP变成125,债务仍是100,债务率变成80%。
经济规模扩大以后
100 ÷ 125 = 80%
债主没有少收一分钱,债务也没有消失,只是它相对于经济规模变小了。这就是“靠增长消化债务”的第一层意思。
但GDP是整个经济一年创造的增加值,不是财政部可以全部拿来还债的现金。所以,分母变大只是一个环节,政府的钱袋还要真的受益。
第三关:AI创造的钱,能不能流进国库?
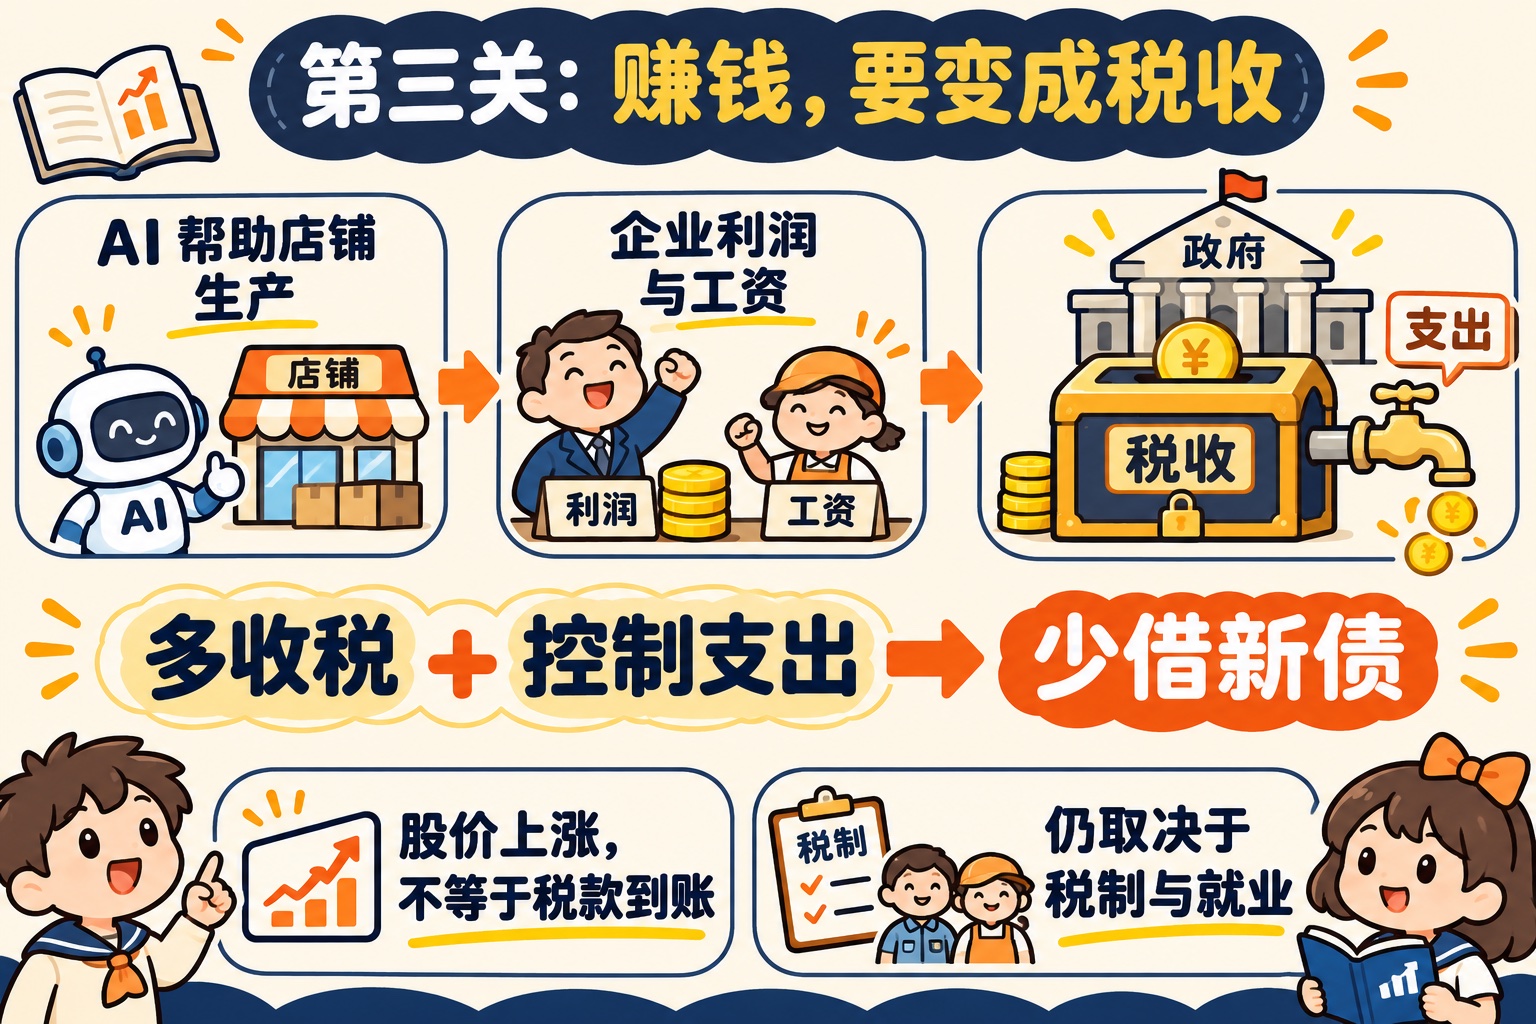
理想路径很简单:企业生产更多、利润增加;员工收入和消费改善;在税制等条件允许下,政府税收随之增加。如果新增支出没有把增收全部吃掉,就可以少借一些新债。
另一条路是政府自身提效。美国财政部2024年10月披露,一系列改进措施在2024财政年度预防和追回超过40亿美元欺诈及不当支付;其中,机器学习帮助识别支票欺诈,追回约10亿美元。不能把40亿美元全算成AI单独的功劳。〔7〕
这说明技术可以改善具体环节,却不等于省下这些钱就解决了万亿美元级赤字。更不能把科技公司股价上涨,当成同额税款到账:未实现资产升值、企业利润与应税收入,是不同概念。
第四关:经济增速,能否跑赢债务的利息?
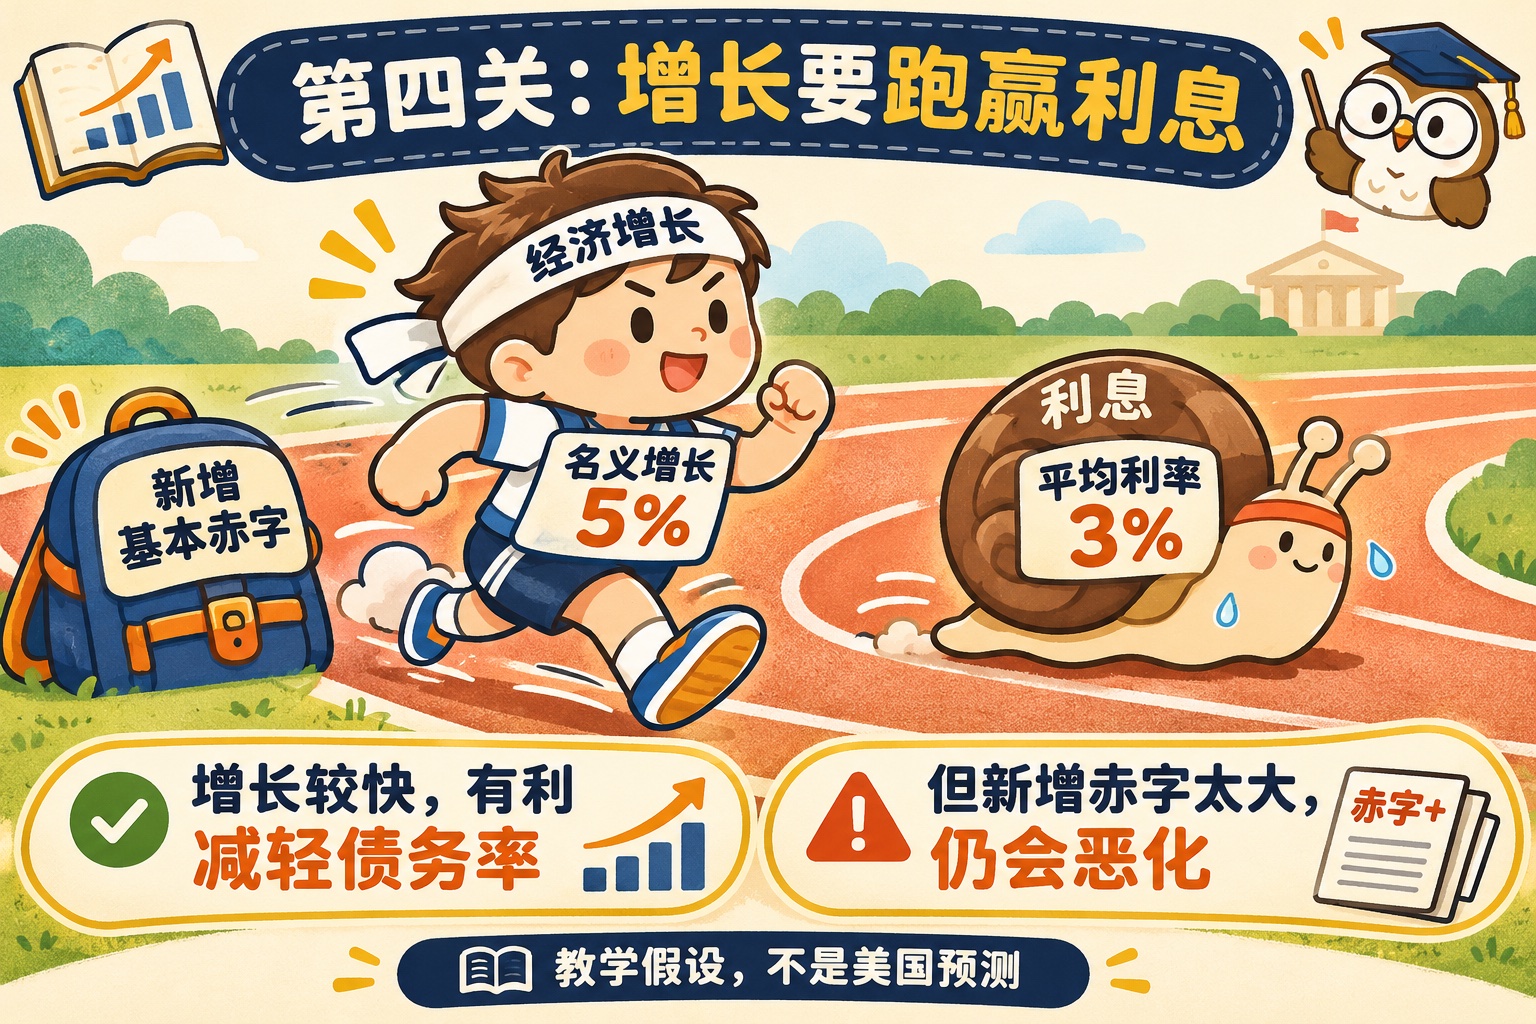
假设上年GDP为100,债务也是100;本年名义GDP增长5%,平均债务利率3%。先不计其他新增收支缺口,债务加利息变成103,GDP变成105,债务率约98.1%。
如果本年除了利息,政府又额外花掉相当于本年GDP的3%,那么债务率变成约101.1%。增长跑赢利息,也挡不住足够大的新增赤字。
本年债务率 = 上年债务率 ×(1+平均利率)÷(1+名义增长率)+本年基本赤字率。
基本赤字不含利息;这里以本年GDP为分母,忽略估值与其他存量调整。纯教学模型。
还有一个反直觉的地方:AI让东西便宜,对消费者很好,却不自动有利于偿还固定金额债务。如果价格下跌压低名义收入,旧债不会跟着缩水。需要看的,是实际产出、价格、税收与利率合起来的结果。
AI也不保证利率下跌。数据中心建设可能增加融资需求;旧债只有逐步到期再融资,才会逐步反映新的市场利率。不能把某天降息,直接当成全部国债的利息立即减少。
最后一关:五个地方,可能把好故事截断
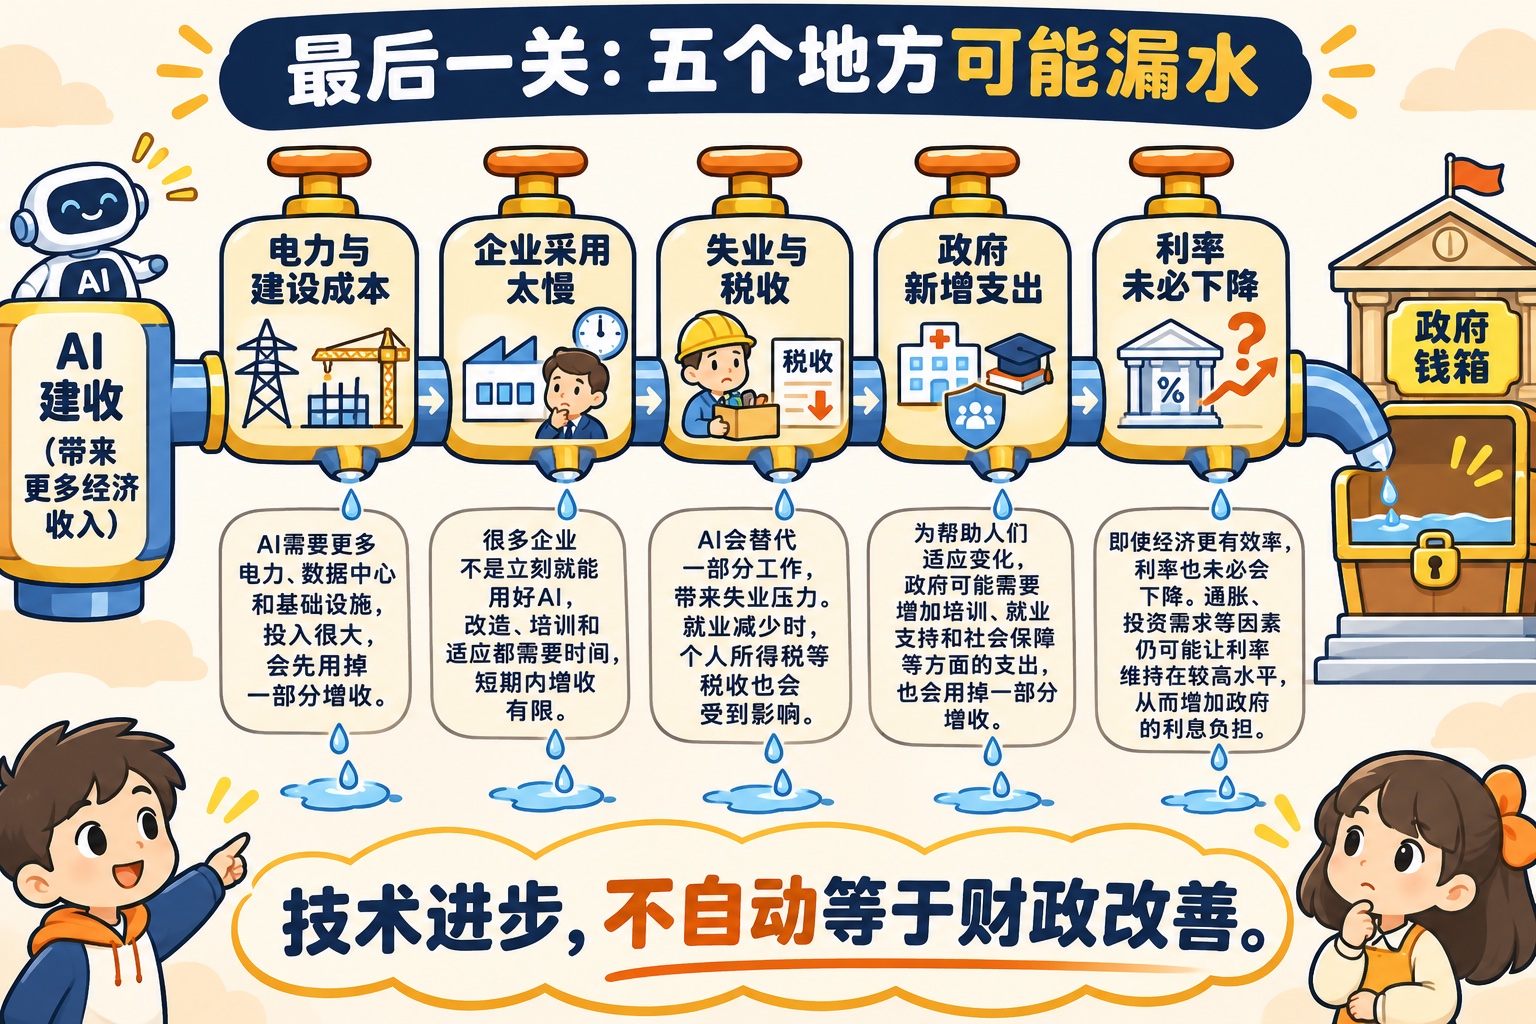
一是成本。芯片、电网、机房和人才先投入,回报后到。私人企业为AI借的钱,也不是替政府还掉的国债。
二是扩散速度。演示里十分钟完成的工作,进入医院、工厂或政府流程,可能需要系统改造、验证与人员培训。
三是分配。如果利润集中增长,但就业与工资受压,税收结构会变化,失业支持与转岗培训也可能增加支出。
四是财政选择。政府可以把增长红利用来减赤字,也可以减税或扩大支出。科技无法代替这些选择。
五是融资价格。即使AI成功,债券投资者仍会评估通胀、政策与偿付风险,不会只因为技术乐观就无条件提供便宜资金。
哈佛肯尼迪学院2026年7月介绍的财政研究,正是把生产率、收入分配、岗位替代和资本收入占比放进不同情景,强调结果存在很大不确定性。〔8〕
学术模型,离“奇迹还债”还有多远?
Penn Wharton Budget Model在2025年9月的估计是:到2035年,生成式AI使GDP水平比没有这项影响的情景高约1.5%;其对年度生产率增速的贡献,约在2032年达到0.2个百分点的峰值。初步预算分析估计,2026—2035年累计赤字可能因此减少约4000亿美元。〔6〕
1.5%是到2035年的GDP水平差,不是每年多增长1.5%。
0.2个百分点是年度增速贡献,不是GDP只增加0.2%。
4000亿美元是十年累计赤字改善的初步估计,不是一年还债4000亿美元。
这个模型关注生成式AI,不等于穷尽未来通用人工智能与机器人的所有可能;它也明确提醒,数据和技术变化可能改变估计。我们可以保留更大突破的可能性,却不能提前把它记成财政收入。
美国这场讨论真正押注的是:未来创造财富的速度,能否快过债务累积的速度?对普通读者而言,最值得跟踪的不是谁喊得最响,而是生产率是否持续改善、税收有没有增加、基本赤字有没有收窄,以及平均付息成本怎样变化。
AI可以是一股助力。能否变成解债力量,要等这几本账同时出现变化。理解这条逻辑,与相信它一定成功,是两回事。